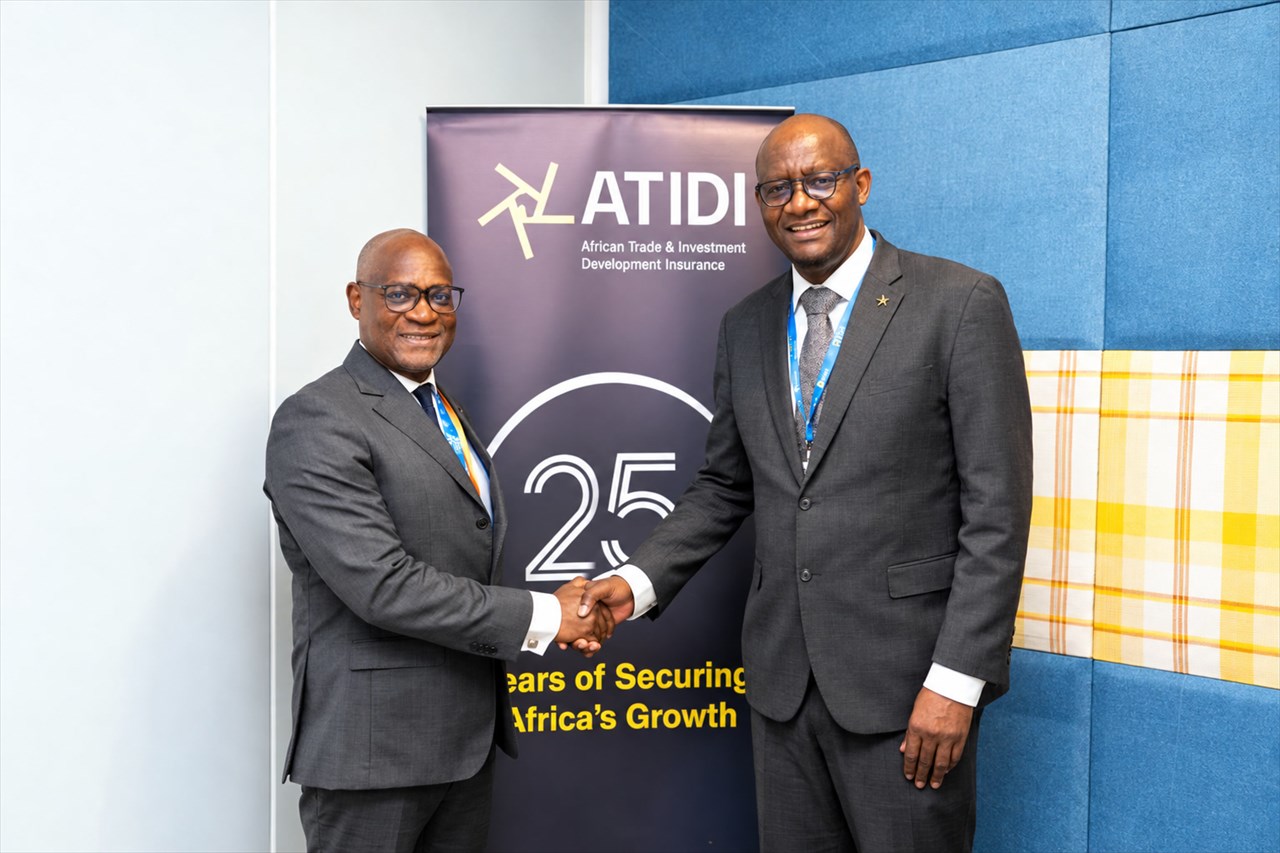
El 13 de octubre de 2026, el ministro congoleño de Finanzas, Christian Yoka, se reunió con Manuel Moses, director general de la aseguradora panafricana ATIDI, sobre las próximas etapas de su cooperación. Organizado al margen de las asambleas anuales del FMI y del Banco Mundial en Bangkok, este encuentro se produce tras la ratificación, en agosto de 2026, por parte del Congo del acuerdo para la creación del organismo, especializado en la cobertura de riesgos vinculados a las inversiones y al intercambio comercial en África.
"ATIDI puede garantizar préstamos soberanos y otorgar garantías a bancos locales con el fin de facilitar la financiación de pequeñas y medianas empresas (PME) y sociedades de cartera pública", indica el comunicado publicado por el Ministerio de Finanzas congoleño. Para Brazzaville, el objetivo es, en particular, obtener tasas de interés más bajas para sus próximos empréstitos.
Al cubrir una parte de las pérdidas que los acreedores podrían sufrir en caso de impago, una garantía permite reducir el riesgo asociado a la financiación. Su impacto sobre el costo de la deuda depende, no obstante, del nivel de cobertura otorgado, de su costo y de las condiciones bajo las cuales los bancos o los inversores aceptan prestar.
Empréstitos internacionales a más del 11 %. El costo de las últimas emisiones internacionales del Congo ilustra el desafío financiero de este proceso.
En noviembre y diciembre de 2025, el país captó un total de 930 millones de dólares en los mercados internacionales, con un cupón anual del 9,875 % y rendimientos respectivos del 13,7 % y 13,0 %. En febrero de 2026, Brazzaville anunció una nueva emisión de 700 millones de dólares, acompañada de un rendimiento del 11,625 %.
Estos niveles de remuneración encarecen el costo de los empréstitos y aumentan las cargas de intereses soportadas por las finanzas públicas. En este contexto, las garantías de ATIDI podrían contribuir a reducir la prima de riesgo exigida por los acreedores y, por consiguiente, el costo de futuras financiaciones.
Este efecto sigue condicionado, sin embargo, a la cobertura efectivamente concedida y a la forma en que los prestamistas trasladen esta protección a sus condiciones de financiación. Más allá de la reducción potencial de las tasas de interés, el dispositivo presenta también un interés prudencial para los bancos.
Según el Ministerio de Finanzas, un convenio entre ATIDI y el Banco de los Estados de África Central (BEAC) prevé una ponderación del riesgo de crédito del 0 % para los préstamos soberanos cubiertos por el organismo. Este tratamiento prudencial puede, de este modo, favorecer la participación de las entidades bancarias en la financiación de los Estados beneficiarios.
Esta búsqueda de garantías para mejorar las condiciones de préstamo supera el caso congoleño. Ya miembro de ATIDI, Camerún también pretende movilizar este tipo de cobertura a fin de mejorar las condiciones de financiación de su presupuesto.
En enero de 2026, tras haber captado 750 millones de dólares, es decir, unos 415 miles de millones de FCFA, en los mercados internacionales a un rendimiento del 7,79 %, Yaundé anunció su intención de solicitar las garantías del Banco Africano de Desarrollo (BAD) y de ATIDI para movilizar los 585 miles de millones de FCFA restantes a captar en el marco de su programa anual de financiación.
Kenia ofrece otro punto de comparación sobre la capacidad de la institución para apoyar la financiación de las economías africanas. Durante la asamblea general anual de ATIDI, organizada a principios de julio de 2026 en Nairobi, las autoridades kenianas indicaron que los mecanismos del organismo habían permitido movilizar más de 7 miles de millones de dólares de inversiones en varios sectores, especialmente energía, transporte, industria manufacturera, agricultura y comercio.
Claude Paul Tjeg Publicado el 14/10/26 16:37 La Redacción