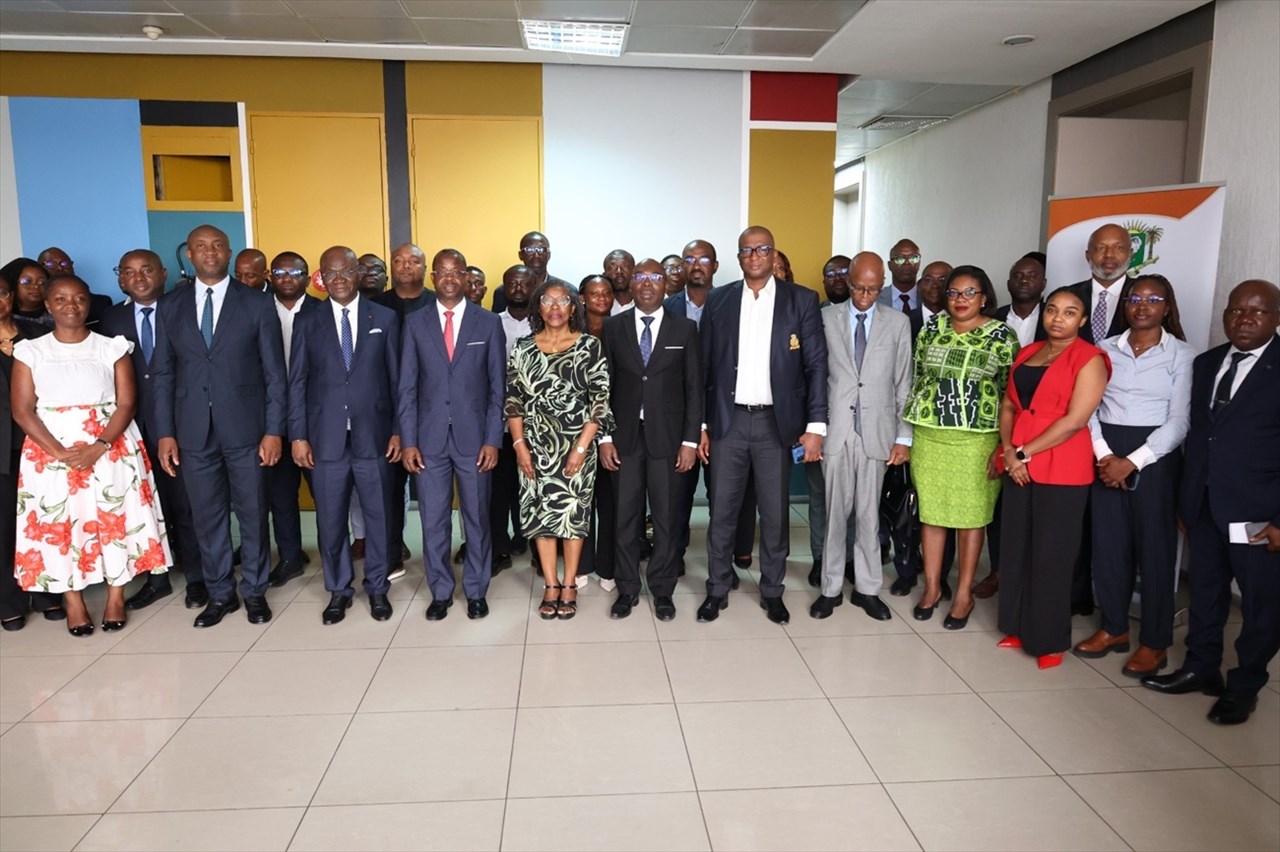
金融普惠促进署(APIF)于 6 年 2026 月在阿比让高原区正式启动了科特迪瓦金融科技行业支持项目。 该项目由经济、财政和预算部发起,并获得非洲开发银行(BAD)通过“科特迪瓦商业环境改善支持计划”(PACA-CI)提供的财政支持,旨在服务金融科技领域的科技企业。
其目标是激发创新活力、增强行业参与者的专业能力,并提升全民对金融服务的获取能力。
有利环境
科特迪瓦拥有一种特别有利于数字金融发展的社会经济背景。 该国人口结构年轻,拥有约 75% 至 75,6% 名 35 岁以下的年轻人,占总人口的 24,5 至 24,7 百万人。
这种人口与经济活力吸引了大规模投资。 在 2024 年,超过 250 十亿 FCFA(约合 446 百万 USD)资金注入了国家数字生态系统。
该国还拥有 40,9 百万移动互联网订阅用户,并配套有大量的孵化器和共享办公空间。
移动支付
从本质上讲,金融科技公司是指利用数字技术提供简单、快速且便捷金融服务的创新型企业。 在科特迪瓦,移动支付已成为这些技术的主要驱动力。
截至 2026 年第一季度,已注册账户达到 26,8 百万个,移动货币已使那些通常被排除在传统银行体系之外的群体获得了金融服务。 在此期间,每 1 000 平方公里 2 的服务点数量从 2019 年的 574 个增加到了 2024 年的 1 325 个。
同期,这些服务的使用率从 61% 上升至 84,2%。 总体金融普惠水平得到显著提升,从 2017 年的 41% 提高到 2024 年的 58%。
持续存在的障碍
尽管取得了重大进展,但金融科技公司依然属于面临多重发展制约的初创企业。 它们在获取扩张所需的融资方面遇到了严重困难。
加强团队技术能力的建设是另一项重大挑战。
此外,绝大多数提供的解决方案仍主要集中在汇款和日常结算等支付渠道上,这限制了服务的多元化。
严格的合规要求
这些常见困难因 BCEAO 施加的监管框架而加剧。 最低资本金要求定为 10 至 100 百万 FCFA,这对初创企业构成了重大的财务门槛。
除此之外,合规和互操作性成本高昂。 更重要的是,由于缺乏在整个 UEMOA 区域内有效的单一牌照,企业被迫在每个国家重复申请授权,这阻碍了区域扩张,并可能抑制最具创新力的参与者。
针对性支持
该项目的启动正是为了在这一严峻背景下为企业提供支持。 它致力于构建一个稳健、具备韧性且结构化的生态系统。
该倡议承诺支持初创企业完成合规,协助其将产品范围扩展至支付领域之外,并促进其业务增长。
该项目获得 684 百万 FCFA(约合 900 000 单位账户)的资金支持,旨在将数字金融转化为全民可持续繁荣的真正工具。
Anselme Akéko
发布日期:09/10/26 08:52
编辑部