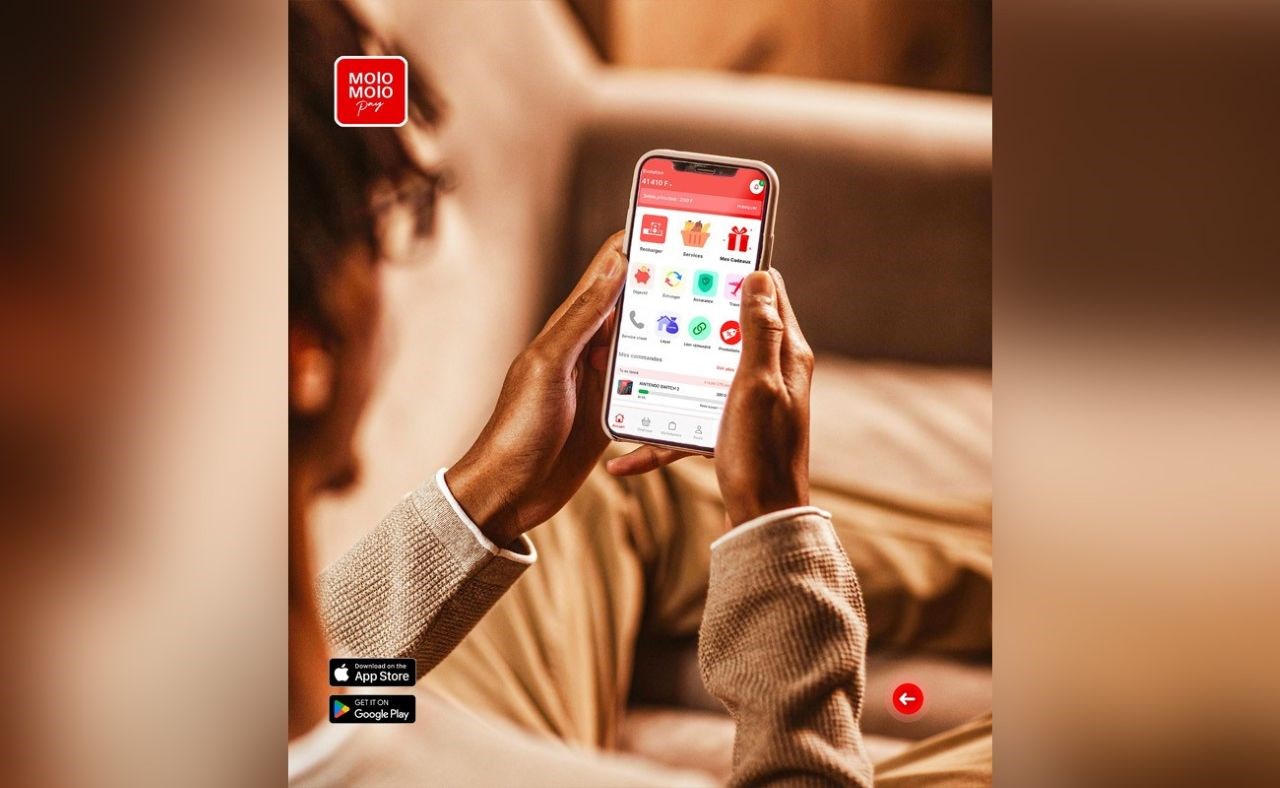
La fintech africana MOLO MOLO PAY prosigue con sus ambiciones de expansión en el continente. Tras haber superado el umbral del millón de usuarios en Costa de Marfil e iniciado su desarrollo en Burkina Faso, la empresa prepara ahora su llegada a la República Democrática del Congo (RDC).
Una reciente misión de prospección en Kinsasa permitió identificar perspectivas prometedoras y multiplicar los intercambios con los actores del ecosistema económico congoleño. Abiyán, octubre 2026 – MOLO MOLO PAY continúa su estrategia de conquista de los mercados africanos.
La fintech especializada en el pago progresivo pretende hacer de la República Democrática del Congo una de las próximas etapas clave de su desarrollo. Esta orientación se produce tras una fase de rápido crecimiento en Costa de Marfil, donde la plataforma superó el millón de usuarios en poco más de un año de actividad.
Kinsasa, una misión estratégica con perspectivas prometedoras. En el marco de los preparativos de su implantación, Oussoumanou Sehou, fundador y Director General de MOLO MOLO PAY, viajó recientemente a Kinsasa para reunirse con varios actores del ecosistema empresarial, financiero y tecnológico congoleño.
Esta misión permitió multiplicar los intercambios, explorar diferentes vías de colaboración y comprender mejor las particularidades del mercado local. Las perspectivas identificadas son alentadoras y reafirman a la empresa en su voluntad de establecerse en este mercado de África Central.
Con una población que supera los 100 millones de habitantes y un ecosistema digital en desarrollo, la RDC representa un potencial importante para las soluciones de pago adaptadas a los hábitos de consumo locales. Para MOLO MOLO PAY, no se trata simplemente de abrir un nuevo mercado, sino de construir asociaciones duraderas con los actores locales.
Un modelo africano que continúa su expansión. El éxito de MOLO MOLO PAY se basa en la digitalización de una práctica ya ampliamente extendida en África: el pago "poco a poco".
Desde su aplicación, un consumidor puede seleccionar un producto, definir libremente su ritmo de pago y realizar progresivamente sus abonos. A diferencia del crédito al consumo, el producto se retira únicamente tras su pago íntegro.
Este modelo se dirige especialmente a los consumidores cuyos ingresos son diarios o irregulares, permitiéndoles planificar sus compras sin recurrir al endeudamiento. Tras su desarrollo en Costa de Marfil y sus iniciativas de expansión en África Occidental, MOLO MOLO PAY desea ahora adaptar este enfoque a las realidades del mercado congoleño.
Un anuncio oficial esperado próximamente. Para Oussoumanou Sehou, los intercambios realizados en Kinsasa constituyen un paso importante en la preparación de esta implantación.
"La República Democrática del Congo es un mercado que nos ha impresionado particularmente. Hemos conocido a empresarios y actores económicos que conocen profundamente las realidades locales.
Los intercambios han sido extremadamente enriquecedores y las perspectivas de colaboración son muy alentadoras. Trabajamos activamente en nuestra llegada a este mercado y muy pronto tendremos anuncios interesantes que compartir", indica el fundador de MOLO MOLO PAY.
La empresa pretende continuar las conversaciones iniciadas con los posibles socios y avanzar en los preparativos operativos de su implantación. Después de Costa de Marfil y Burkina Faso, la RDC podría marcar así una nueva etapa en la ambición de MOLO MOLO PAY: convertir el pago progresivo en un reflejo de consumo a escala africana.
Aunque todavía no se ha comunicado ninguna fecha oficial de lanzamiento, la fintech confirma que las perspectivas son favorables y que debería producirse próximamente un anuncio sobre su llegada al mercado congoleño. Acerca de MOLO MOLO PAY.
MOLO MOLO PAY es una fintech africana especializada en el pago progresivo sin crédito. Su aplicación permite a los consumidores pagar sus compras a su propio ritmo antes de recoger sus productos en los comercios asociados.
Sitio web oficial: https://molomolopay.com. Publicado el 22/10/26 15:06.
Comunicado