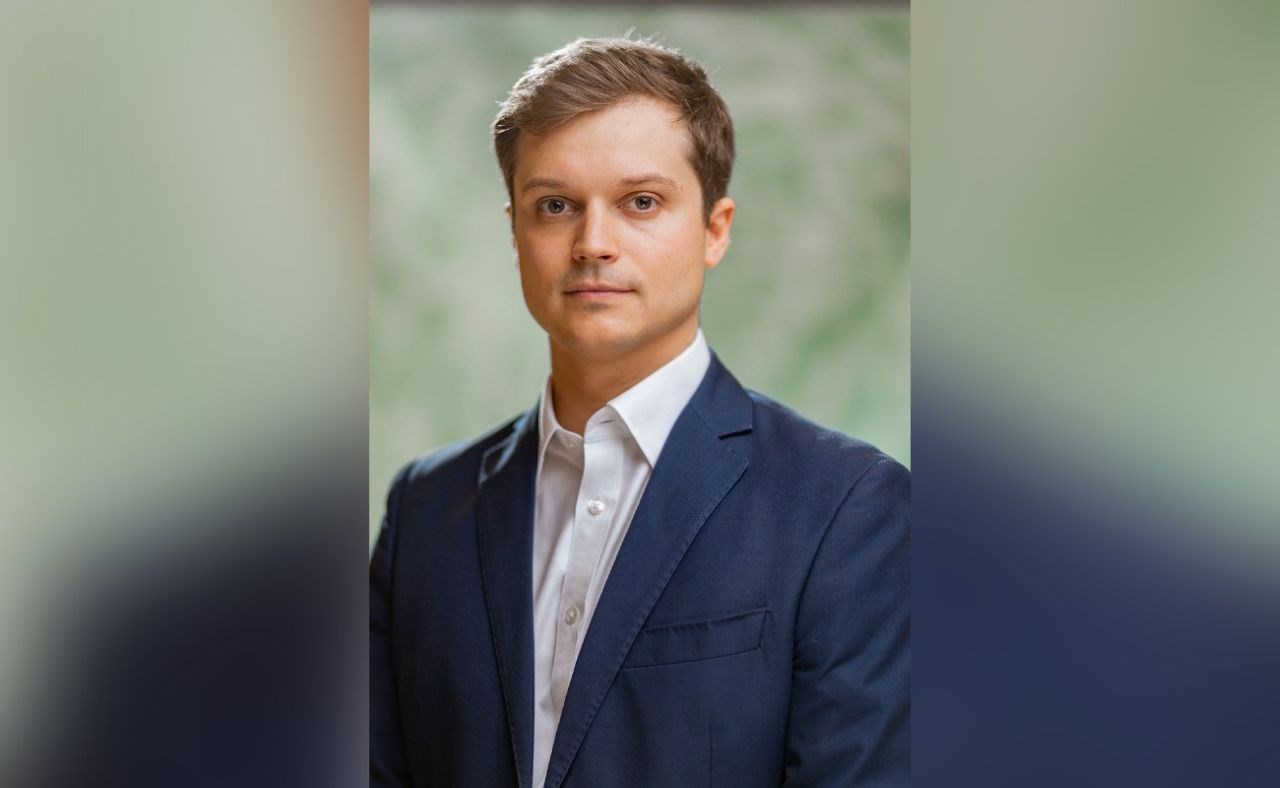
Adrian Fielding, director general de AFIS : Entre la fragmentación monetaria, las restricciones regulatorias y la falta de financiación a largo plazo, el desafío consiste en transformar el ahorro africano en inversiones productivas. Adrian Fielding, director general de AFIS, Africa Financial Industry Summit, plataforma de referencia del ecosistema financiero africano, revela algunas soluciones que podrían acelerar el crecimiento, la creación de empleo y el desarrollo del continente.
Subraya que las finanzas africanas muestran una alta rentabilidad, pero la financiación del sector privado sigue siendo limitada. Por ello, para movilizar más capital, recomienda garantías financieras, financiación en moneda local, una mejor integración de los mercados y una inteligencia artificial adaptada a las realidades africanas.
¿Por qué situar en el centro de la edición la contradicción entre la rentabilidad del sector financiero y el déficit de capital? Es precisamente esta paradoja la que caracteriza hoy a las finanzas africanas.
El sector nunca ha sido tan sólido: en 2025, los ingresos bancarios superaron los 100 miles de millones de dólares, mientras que el rendimiento sobre el capital se situó en torno al 19%, es decir, casi el doble de la media mundial. Sin embargo, esta solidez aún no se traduce lo suficiente en la financiación de la economía real.
Los préstamos al sector privado (empresas y hogares) solo representan aproximadamente el 30 % de los activos bancarios del continente, a pesar de que el déficit anual de financiación del desarrollo se estima en 400 miles de millones de dólares. Es esta ecuación la que el AFIS, coorganizado con el IFC, pretende situar en el centro de los debates.
El reto para los próximos años ya no es solo consolidar el crecimiento del sector financiero, sino lograr que su solidez se traduzca más en inversiones productivas, en creación de valor y en empleos sostenibles para el continente. ¿Qué frena la transformación del ahorro institucional en capital a largo plazo?
A África no le falta ahorro. Los fondos de pensiones y las aseguradoras gestionan juntos aproximadamente 775 mil millones de dólares en activos.
Si añadimos los activos bancarios, los fondos soberanos, los bancos públicos de desarrollo y las reservas de divisas, el capital nacional del continente supera los 4 000 mil millones de dólares, según la Africa Finance Corporation. Sin embargo, este ahorro apenas llega a la economía productiva.
Fuera de Sudáfrica, las aseguradoras africanas casi no invierten en infraestructuras, mientras que la mediana mundial es de aproximadamente el 1 % de sus activos. Mientras la deuda soberana ofrezca rentabilidades de dos dígitos, las inversiones más largas, complejas y menos líquidas resultan, naturalmente, menos atractivas.
No se trata de pedir a los inversores institucionales que asuman riesgos incompatibles con sus mandatos, sino de reunir las condiciones que hagan posibles estas inversiones: garantías, primera pérdida, bonos de proyecto, mutualización, asistencia técnica previa, vehículos suficientemente grandes y líquidos. ¿Qué sectores deben convertirse en los principales beneficiarios del capital africano?
El hilo conductor del programa es la financiación de la economía real: agricultura y agroindustria, PME, infraestructuras, energía, industria manufacturera, vivienda. La agricultura es el mejor indicador.
Tiene un peso importante en el empleo, el PIB y la seguridad alimentaria del continente, y sin embargo recibe solo alrededor del 5 % del crédito. Para las PME, el déficit de financiación en el África subsahariana ronda los 331 mil millones de dólares.
Nuestro papel no es decretar adónde debe ir el capital, sino crear las condiciones para orientar una mayor cantidad de recursos hacia los sectores productivos: datos más abundantes y fiables, mecanismos de garantía, financiación en moneda local y una cooperación reforzada entre bancos, fintechs, inversores e instituciones de desarrollo. Iniciativas como la Nueva arquitectura financiera africana para el desarrollo (NAFAD), lanzada por el Grupo del Banco Africano de Desarrollo, ilustran esta necesidad de coordinar mejor a los actores y movilizar de forma más eficaz el capital africano al servicio de la inversión productiva a largo plazo.
¿Qué problemas africanos debe resolver prioritariamente IA? Necesitamos una IA diseñada para África, basada en datos y casos de uso locales, en lugar de soluciones importadas que no siempre tienen en cuenta las realidades de los mercados africanos.
Su potencial es considerable: la IA aplicada a los servicios financieros podría contribuir con 80 miles de millones de dólares a la economía africana para 2035, según el BAD, si se dan las condiciones. Sus aplicaciones ya están bien identificadas: mejorar la calificación crediticia para las poblaciones con poco historial bancario, fortalecer la detección de fraudes, optimizar la gestión de siniestros y la tarificación de seguros, am