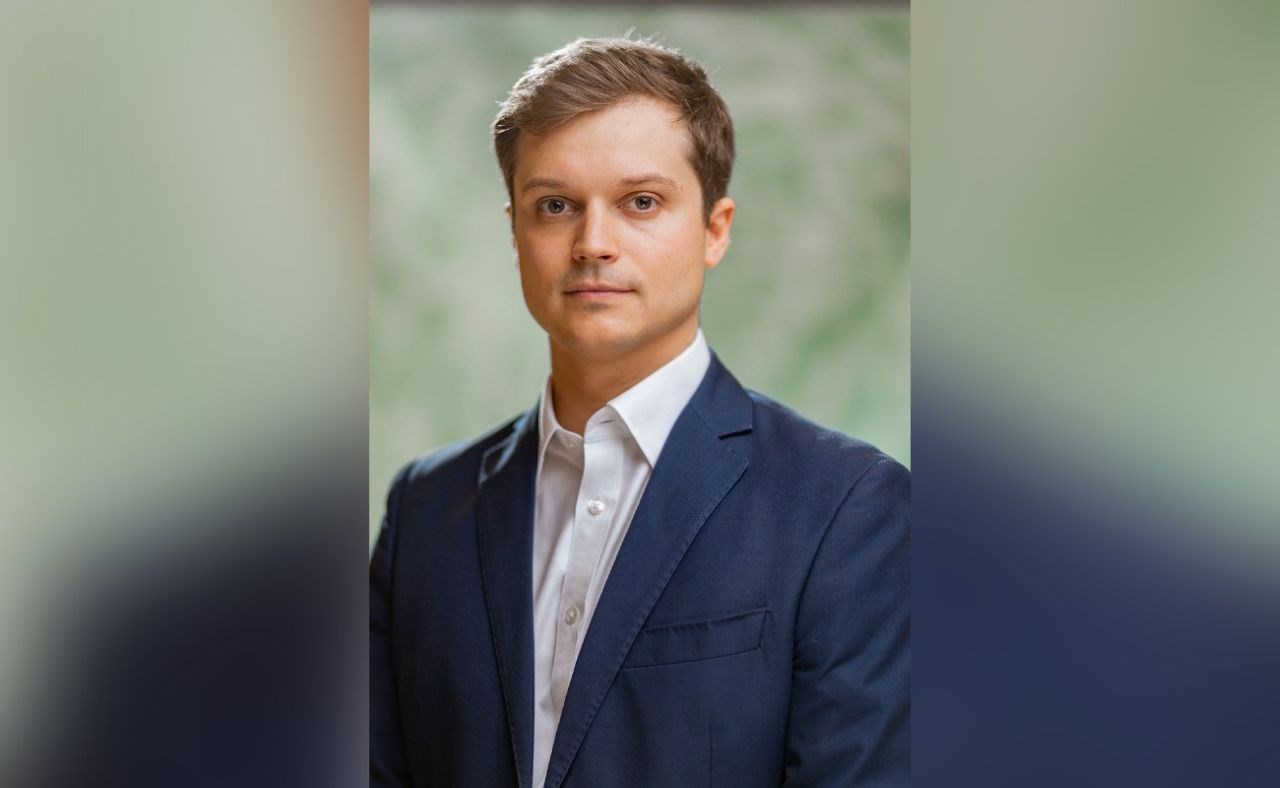
أدريان فيلدينغ، المدير العام لـ AFIS: بين التجزئة النقدية، والقيود التنظيمية، ونقص التمويلات طويلة الأجل، يكمن التحدي في تحويل المدخرات الإفريقية إلى استثمارات إنتاجية. يكشف أدريان فيلدينغ، المدير العام لـ AFIS، وهي منصة مرجعية للنظام المالي الإفريقي، عن بعض الحلول التي من شأنها تسريع النمو، وخلق فرص العمل، وتنمية القارة.
ويشير إلى أن القطاع المالي الإفريقي يحقق ربحية عالية، لكن تمويل القطاع الخاص لا يزال محدوداً. ولذلك، ومن أجل حشد المزيد من رؤوس الأموال، يوصي بتقديم ضمانات مالية، وتمويلات بالعملة المحلية، وتكامل أفضل للأسواق، وذكاء اصطناعي يتكيف مع الواقع الإفريقي.
لماذا يتم وضع التناقض بين ربحية القطاع المالي وعجز رأس المال في صميم هذه الدورة؟ هذا هو التناقض الذي يميز القطاع المالي الإفريقي اليوم على وجه التحديد.
لم يكن القطاع بهذه القوة من قبل: في 2025، تجاوزت الإيرادات المصرفية 100 مليار دولار، بينما بلغ العائد على حقوق المساهمين حوالي 19%، أي ما يقرب من ضعف المتوسط العالمي. ومع ذلك، لا تترجم هذه المتانة بشكل كافٍ حتى الآن في تمويل الاقتصاد الحقيقي.
ولا تمثل القروض الموجهة للقطاع الخاص (الشركات والأسر) سوى حوالي 30% من الأصول المصرفية في القارة، في حين يقدر العجز السنوي في تمويل التنمية بـ 400 مليار دولار. هذه هي المعادلة التي تهدف AFIS، التي تُنظم بالاشتراك مع IFC، إلى وضعها في صميم النقاشات.
إن الرهان للسنوات القادمة لم يعد يقتصر على تعزيز نمو القطاع المالي فحسب، بل يمتد لضمان ترجمة متانته بشكل أكبر إلى استثمارات إنتاجية، وخلق للقيمة، وفرص عمل مستدامة للقارة. ما الذي يعيق تحويل المدخرات المؤسسية إلى رأس مال طويل الأجل؟
لا تعاني إفريقيا من نقص في المدخرات. فصناديق التقاعد وشركات التأمين تدير معاً ما يقرب من 775 مليار دولار من الأصول.
وإذا أضفنا الأصول المصرفية، والصناديق السيادية، وبنوك التنمية العامة، واحتياطيات النقد الأجنبي، فإن رأس المال المحلي للقارة يتجاوز 4 000 مليار دولار، وفقاً لمؤسسة التمويل الإفريقية. ومع ذلك، فإن هذه المدخرات لا تضخ سوى القليل في الاقتصاد الإنتاجي.
وباستثناء جنوب إفريقيا، لا تستثمر شركات التأمين الإفريقية شيئاً تقريباً في البنية التحتية، في حين يبلغ المتوسط العالمي حوالي 1% من أصولها. وطالما أن الدين السيادي يوفر عوائد من رقمين، فإن الاستثمارات الأطول والأكثر تعقيداً والأقل سيولة تبدو بطبيعتها أقل جاذبية.
ولا يتعلق الأمر بمطالبة المستثمرين المؤسسيين بتحمل مخاطر لا تتوافق مع ولاياتهم، بل بتهيئة الظروف التي تجعل هذه الاستثمارات ممكنة: الضمانات، وامتصاص الخسائر الأولى (first-loss)، وسندات المشاريع، والتجميع، والمساعدة التقنية الأولية، ومركبات استثمارية كبيرة وسائلة بما فيه الكفاية. ما هي القطاعات التي يجب أن تصبح المستفيد الرئيسي من رأس المال الإفريقي؟
إن الخيط الناظم للبرنامج هو تمويل الاقتصاد الحقيقي: الزراعة والصناعات الزراعية، PME، والبنية التحتية، والطاقة، والصناعة التحويلية، والإسكان. والزراعة هي خير دليل على ذلك.
إنها تستحوذ على حصة كبيرة من التوظيف، وPIB، والأمن الغذائي للقارة، ومع ذلك لا تتلقى سوى حوالي 5% من الائتمان. بالنسبة لـ PME، يقترب عجز التمويل في إفريقيا جنوب الصحراء من 331 مليار دولار.
لا يتمثل دورنا في إصدار أحكام حول أين يجب أن تذهب رؤوس الأموال، بل في تهيئة الظروف لتوجيه المزيد من الموارد نحو القطاعات الإنتاجية: بيانات أكثر وفرة وموثوقية، وآليات ضمان، وتمويلات بالعملة المحلية، وتعاون معزز بين البنوك وشركات التكنولوجيا المالية والمستثمرين ومؤسسات التنمية. وتجسد مبادرات مثل الهندسة المالية الإفريقية الجديدة للتنمية (NAFAD)، التي أطلقتها مجموعة البنك الإفريقي للتنمية، هذه الحاجة إلى تنسيق الجهات الفاعلة بشكل أفضل وحشد رأس المال الإفريقي بشكل أكثر فعالية لخدمة الاستثمار الإنتاجي طويل الأجل.
ما هي المشكلات الإفريقية التي يجب على IA إعطاء الأولوية لحلها؟ نحن بحاجة إلى IA مصممة لإفريقيا، وتعتمد على بيانات وحالات استخدام محلية، بدلاً من الحلول المستوردة التي لا تأخذ دائماً في الاعتبار واقع الأسواق الإفريقية.
إن إمكاناتها كبيرة: فـ IA المطبقة على الخدمات المالية يمكن أن تساهم بما يصل إلى 80 مليار دولار في الاقتصاد الإفريقي بحلول عام 2035 وفقاً لـ BAD، إذا توفرت الظروف المناسبة. وقد تم بالفعل تحديد تطبيقاتها بشكل جيد: تحسين تصنيف الائتمان للسكان الذين يفتقرون إلى التاريخ المصرفي، وتعزيز الكشف عن الاحتيال، وتحسين معالجة المطالبات وتسعير التأمين، و...