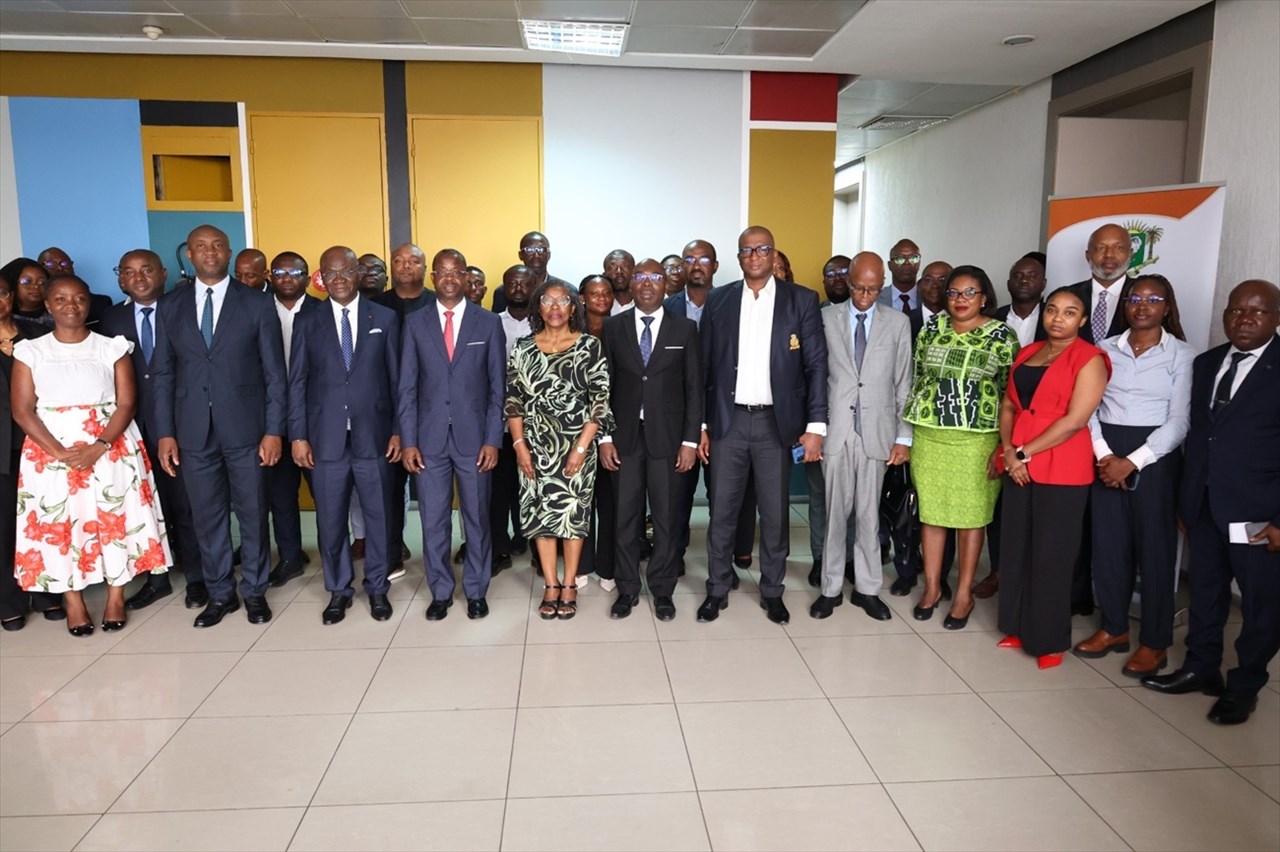
La Agencia de Promoción de la Inclusión Financiera (APIF) lanzó oficialmente el Proyecto de Apoyo al Sector Fintech en Costa de Marfil el 6 de octubre de 2026 en Abiyán-Plateau. Impulsada por el Ministerio de Economía, Finanzas y Presupuesto con el apoyo financiero del Banco Africano de Desarrollo (BAD) a través del Programa de Apoyo a la Mejora del Clima de Negocios de Costa de Marfil (PACA-CI), esta iniciativa está dirigida a las empresas tecnológicas del sector financiero.
Su objetivo es dinamizar la innovación, fortalecer las competencias de los actores y ampliar el acceso a los servicios financieros para el conjunto de la población. Entorno favorable.
Costa de Marfil se beneficia de un contexto socioeconómico particularmente propicio para el desarrollo de las finanzas digitales. La población es muy joven, con aproximadamente 75% a 75,6% de habitantes menores de 35 años, lo que representa entre 24,5 y 24,7 millones de personas.
Esta dinámica demográfica y económica atrae inversiones masivas. En 2024, se inyectaron más de 250 mil millones FCFA, es decir, alrededor de 446 millones USD, en el ecosistema digital nacional.
El país cuenta además con 40,9 millones de suscripciones a Internet móvil y dispone de numerosos incubadores y espacios de trabajo compartidos. Dinero móvil.
Por esencia, una fintech es una empresa innovadora que utiliza las tecnologías digitales para ofrecer servicios financieros simples, rápidos y accesibles. En Costa de Marfil, el dinero móvil se impone como el principal motor de estas tecnologías.
Con 26,8 millones de cuentas registradas en el primer trimestre de 2026, el dinero móvil ha permitido llegar a las poblaciones habitualmente excluidas del sistema bancario tradicional. El número de puntos de servicio por 1 000 km² pasó de 574 en 2019 a 1 325 en 2024.
La tasa de utilización de estos servicios aumentó de 61% a 84,2% en el mismo periodo. La inclusión financiera global ha mejorado considerablemente, alcanzando 58% en 2024 frente a 41% en 2017.
Obstáculos persistentes. A pesar de estos avances significativos, las fintech siguen siendo empresas jóvenes que se enfrentan a múltiples limitaciones de desarrollo.
Encuentran graves dificultades para acceder a la financiación necesaria para su expansión. El fortalecimiento de las competencias técnicas de los equipos constituye otro desafío importante.
Además, la gran mayoría de las soluciones propuestas permanecen concentradas principalmente en los corredores de pagos, como las transferencias de dinero y las liquidaciones diarias, lo que limita la diversificación de los servicios. Conformidad exigente.
Estas dificultades comunes se ven agravadas por el marco normativo impuesto por la BCEAO. Las exigencias de capital mínimo, fijadas entre 10 y 100 millones FCFA, constituyen una barrera financiera importante para las empresas emergentes.
A esto se añaden los elevados costes de cumplimiento y de interoperabilidad. Es más, la ausencia de una licencia única válida para toda la zona UEMOA obliga a las empresas a multiplicar las solicitudes de autorización en cada país, lo que frena la expansión regional y amenaza con asfixiar a los actores más innovadores.
Acompañamiento específico. Precisamente para acompañar a las empresas frente a este riguroso contexto se lanza el proyecto.
Se dedica a establecer un ecosistema robusto, resiliente y estructurado. La iniciativa promete acompañar a las empresas emergentes en su cumplimiento normativo, ayudarles a diversificar sus ofertas más allá del pago y facilitar su crecimiento.
Financiado con 684 millones FCFA, es decir, cerca de 900 000 unidades de cuenta, este programa pretende transformar las finanzas digitales en una verdadera herramienta de prosperidad sostenible para todos. Anselme Akéko.
Publicado el 09/10/26 08:52. La Redacción